Fiscalidad del ahorro en el IRPF:
qué tributa y cuándo
Integratedparadigms analiza en profundidad cómo trata Hacienda los rendimientos del capital mobiliario, las ganancias patrimoniales de fondos y ETF, y el régimen de traspasos sin peaje fiscal. Información rigurosa para residentes en España que declaran rentas de inversión por primera vez.
Resolver mis dudas¿Qué es la base imponible del ahorro?
La base imponible del ahorro es la parte del IRPF donde se liquidan los rendimientos procedentes del capital mobiliario —intereses, dividendos, cupones de bonos, seguros de vida-ahorro— y las ganancias o pérdidas patrimoniales derivadas de la transmisión de activos financieros: fondos de inversión, ETF, acciones, bonos e inmuebles.
A diferencia de la base general —que aplica la tarifa progresiva ordinaria, con tramos que pueden superar el 47 %—, la base del ahorro tributa a tipos más contenidos, entre el 19 % y el 28 %. Saber qué rentas van a cada base es el punto de partida imprescindible para cualquier declaración de inversión.
- Rendimientos del capital mobiliario: intereses de depósitos y cuentas, dividendos, cupones de deuda pública y privada, rendimientos de seguros de ahorro.
- Ganancias y pérdidas patrimoniales por transmisión: reembolso de fondos, venta de ETF o acciones, transmisión de inmuebles adquiridos como inversión.
- Importante: no toda ganancia va al ahorro. Las no derivadas de transmisión —premios, subvenciones— tributan en la base general.
Las pérdidas patrimoniales se compensan primero con ganancias patrimoniales del mismo ejercicio. El saldo negativo restante puede reducir los rendimientos del capital mobiliario hasta en un 25 %. Si aún queda remanente negativo, se puede arrastrar durante los cuatro ejercicios siguientes.
Principales rentas del ahorro que debes conocer
Integratedparadigms clasifica las cuatro categorías de renta del ahorro más habituales para el inversor particular residente en España que declara por primera vez.
Intereses y depósitos
Los intereses de cuentas corrientes, depósitos a plazo fijo, Letras del Tesoro y préstamos entre particulares son rendimientos del capital mobiliario. La retención estándar es el 19 %, aunque existe obligación de declararlos con independencia de su importe.
Dividendos de acciones
Los dividendos tributan como rendimiento del capital mobiliario. La sociedad pagadora practica una retención del 19 % antes de abonar el importe neto. Deben incluirse en la declaración aunque la retención ya se haya practicado en su totalidad.
Ganancias en fondos y ETF
El reembolso de participaciones de fondos o la venta de ETF genera una ganancia o pérdida patrimonial. Se calcula como diferencia entre el valor de transmisión y el coste de adquisición, aplicando el criterio FIFO (primera entrada, primera salida).
Seguros de vida-ahorro
Los rendimientos de PIAS, PPA y Unit Linked se declaran como capital mobiliario. Existen reducciones aplicables según la antigüedad de las primas, especialmente relevantes en rentas vitalicias constituidas a partir de los 65 años de edad del tomador.
Tarifa del ahorro aplicable en 2026 (ejercicio 2025)
La base liquidable del ahorro tributa de forma progresiva según los siguientes tramos. Integratedparadigms presenta la escala orientativa para la declaración del ejercicio 2025 que se presenta en primavera de 2026.
| Base liquidable del ahorro | Tipo estatal | Tipo auton.* | Total orientativo |
|---|---|---|---|
| Hasta 6.000 € | 9,5 % | 9,5 % | 19 % |
| De 6.000 € a 50.000 € | 10,5 % | 10,5 % | 21 % |
| De 50.000 € a 200.000 € | 11,5 % | 11,5 % | 23 % |
| De 200.000 € a 300.000 € | 13 % | 13 % | 26 % |
| Más de 300.000 € | 14 % | 14 % | 28 % |
*El tipo autonómico puede variar según comunidad autónoma. Valores orientativos más habituales.
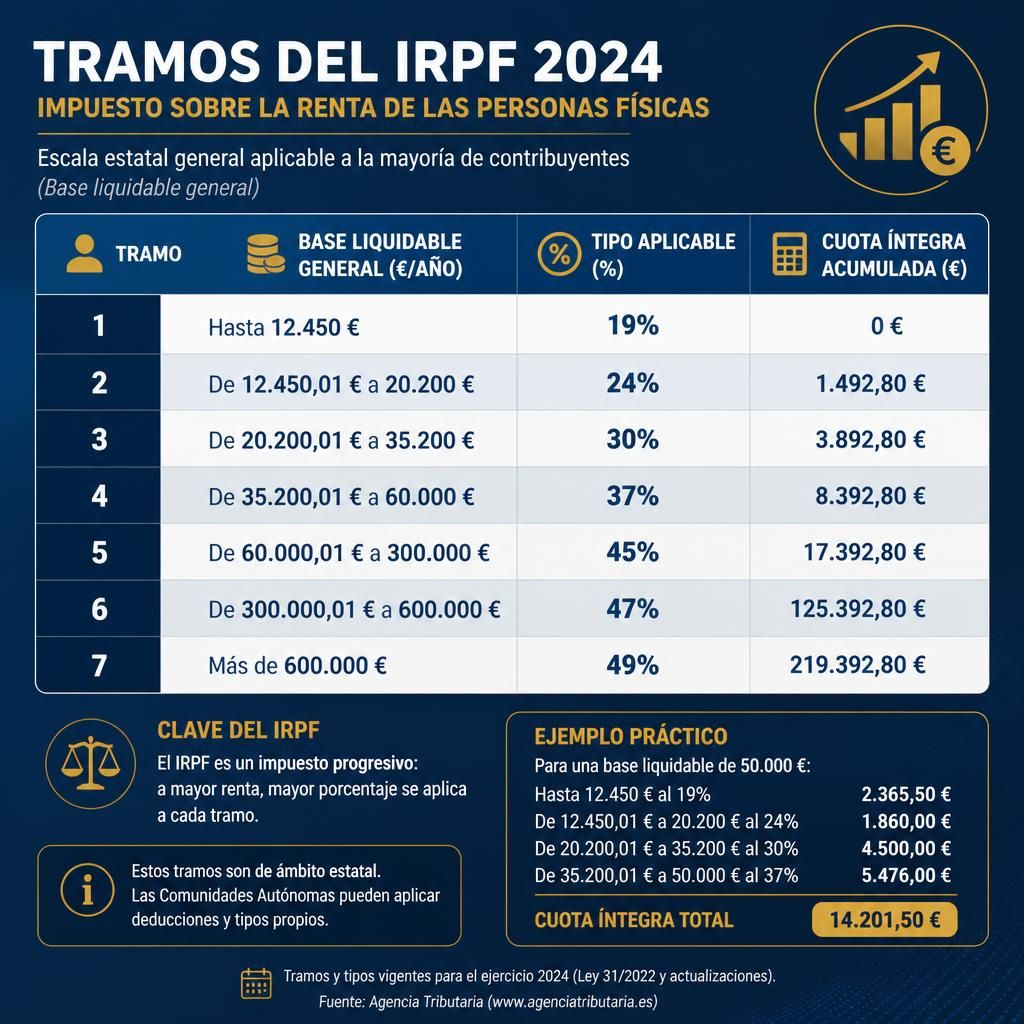
Los tipos son marginales: si tu base del ahorro es 60.000 €, los primeros 6.000 € tributan al 19 %, los siguientes 44.000 € al 21 % y los últimos 10.000 € al 23 %. No se aplica el tipo del tramo más alto a la totalidad de la base.
Traspasos entre fondos: diferimiento fiscal sin peaje
El régimen de diferimiento fiscal en traspasos es una de las ventajas más relevantes para el inversor español: permite cambiar el capital de un fondo de inversión a otro sin generar el hecho imponible. Integratedparadigms explica cómo funciona paso a paso.
Ordenas el traspaso total o parcial a tu entidad actual, indicando el fondo destino. El dinero no pasa por tu cuenta corriente en ningún momento, lo que activa la exención fiscal.
La gestora de origen traspasa el valor liquidativo al fondo destino de forma directa. La Ley 35/2006 del IRPF establece que esta operación no constituye transmisión a efectos fiscales.
Las nuevas participaciones heredan el precio de adquisición original. La plusvalía latente sigue acumulándose sin tributación y el inversor puede seguir traspasando entre fondos indefinidamente.
La ganancia total acumulada —con independencia del número de fondos por los que haya transitado el capital— tributa como ganancia patrimonial únicamente en el momento del reembolso final.
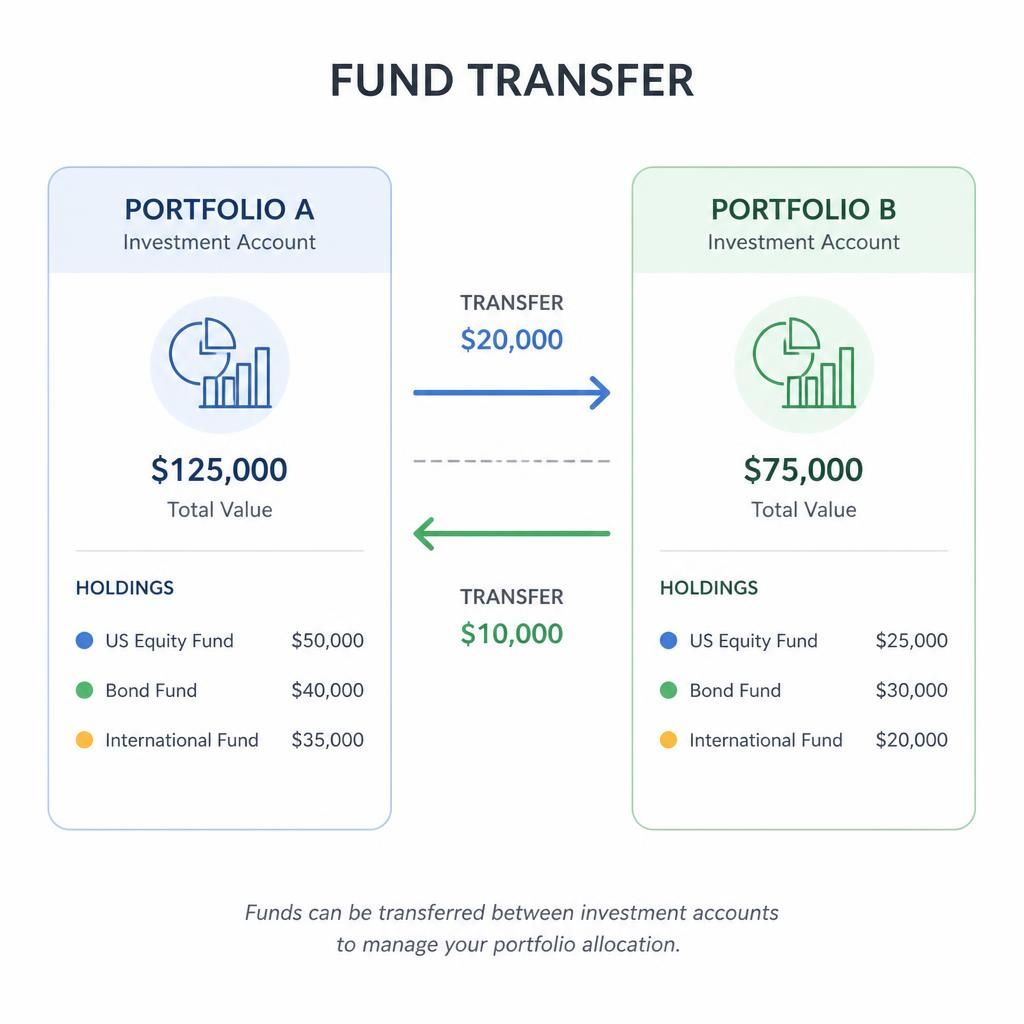
Los ETF cotizados en bolsa no se benefician del régimen de traspasos. Vender un ETF para comprar otro equivale a una transmisión ordinaria: genera el hecho imponible y la obligación de tributar por la ganancia obtenida en ese momento.
Errores frecuentes al declarar rentas de inversión
Integratedparadigms identifica los fallos más comunes entre inversores que presentan por primera vez rentas del capital en el IRPF.
No compensar pérdidas con ganancias
Las pérdidas en fondos o acciones pueden compensarse con las ganancias patrimoniales del mismo ejercicio. No hacerlo supone pagar más impuestos de los necesarios. El remanente negativo se arrastra cuatro años.
Declarar un traspaso como reembolso
Un traspaso ejecutado correctamente entre gestoras no debe incluirse como transmisión. Declararlo como reembolso genera una ganancia ficticia y el pago anticipado de impuestos que no corresponden.
Ignorar la norma antiaplicación (dos meses)
Si vendes con pérdidas y recompras el mismo activo antes de dos meses (un mes en no cotizados), Hacienda difiere el cómputo de la pérdida hasta la transmisión definitiva del nuevo lote adquirido.
No deducir retenciones practicadas en el extranjero
Los dividendos de acciones extranjeras suelen sufrir retención en el país de origen. Con el límite del convenio de doble imposición aplicable, puedes deducir esa retención en tu IRPF y evitar la doble tributación.
Aceptar el borrador de Renta sin revisar
El borrador solo incorpora datos remitidos por terceros a Hacienda. Si una gestora extranjera no ha informado, esas rentas no aparecerán. Revisarlo siempre es obligación del declarante.
Omitir pequeños intereses de cuentas remuneradas
Los intereses de cuentas de ahorro, aunque sean inferiores a 50 €, deben declararse. La retención aplicada por la entidad no exime de incluirlos como rendimientos del capital mobiliario.
«El mayor error que vemos en declarantes primerizos es no aprovechar la compensación de pérdidas. Una pérdida no declarada a tiempo puede perderse definitivamente si transcurren los cuatro ejercicios de arrastre sin aplicarla.»
«El diferimiento en traspasos de fondos es, para el inversor a largo plazo, un escudo fiscal de enorme valor. Cada año que aplaza la tributación es un año más de capitalización compuesta sobre la totalidad del capital, sin haber cedido nada a Hacienda.»
¿Tienes dudas sobre tu declaración de rentas de inversión?
Contacta con Integratedparadigms y recibe orientación general sobre la fiscalidad del ahorro en el IRPF. Rellena el formulario y te atendemos a la mayor brevedad.
Integratedparadigms publica contenidos de carácter informativo general. La información proporcionada no constituye asesoramiento fiscal ni sustituye la consulta a un profesional cualificado habilitado.